
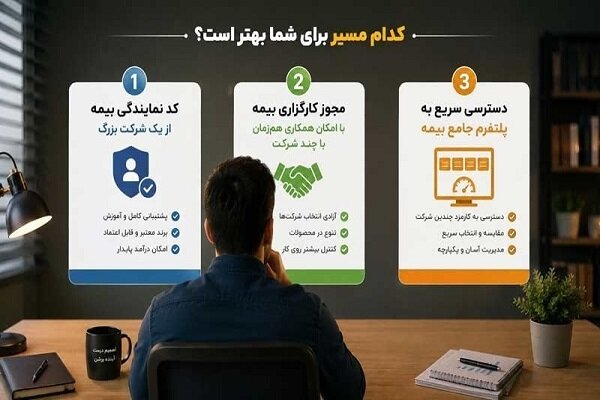
به گزارش پایگاه خبری دیدگاه مدیریت به نقل از بازرگانی خبرگزاری مهر، شما در حال حاضر پشت میز کار خود نشستهاید و سه پیشنهاد مختلف پیش روی شما قرار دارد. اولین پیشنهاد شامل دریافت کد نمایندگی بیمه از یک شرکت بزرگ با پشتیبانی کامل است. دومین پیشنهاد به مجوز کارگزاری مربوط میشود که امکان همکاری همزمان با چندین شرکت را فراهم میکند. سومین پیشنهاد نیز دسترسی سریع به یک پلتفرم جامع است که کارمزد چندین شرکت را بهصورت یکجا در اختیار شما قرار میدهد. مشتری در راه است و زمان کافی برای تصمیمگیری ندارید؛ بنابراین باید انتخاب کنید که کدام مدل را برگزینید. این شرایط دقیقاً همان موقعیتی است که برای بسیاری از فعالان بازار بیمه بهوجود میآید. اگر شما نیز جزو این افراد هستید، با انتخاب مدل همکاری مناسب، مسیر درآمد خود را مشخص کنید.
مدل اول؛ نمایندگی بیمه مستقیم
در مدل «نمایندگی مستقیم»، شما کد نمایندگی را از یک شرکت بیمه مشخص مانند بیمه البرز دریافت میکنید. در این حالت، فعالیت شما بهعنوان نماینده بیمه تنها تحت برند و قوانین همان شرکت صورت میگیرد. آموزشهای تخصصی، سیستمهای فروش شرکت و پشتیبانی از سوی واحدهای فنی و بازاریابی از ویژگیهای مثبت این مدل به شمار میروند. این نوع نمایندگی را به افرادی پیشنهاد میکنیم که میخواهند تنها بر روی یک برند خاص تمرکز کنند. با این حال، وابستگی کامل به یک شرکت بیمه میتواند انعطافپذیری نمایندگان را کاهش دهد و درآمد نمایندگی بیمه نیز تنها به عملکرد و سیاستهای همان شرکت وابسته است. مزایا و معایب کارمزدی نمایندگی بیمه مستقیم در جدول زیر آمده است:
موارد مهم برای شروع همکاری
مزایا و ویژگیهای مثبت
معایب و محدودیتها
کارمزد شفاف و ثابت طبق نرخهای اعلامی شرکت؛ امکان دریافت پاداشهای عملکردی
وابستگی کامل به نرخ کارمزد یک شرکت؛ امکان کاهش یکطرفه نرخها
تنوع درآمد
تمرکز روی محصولات پرتقاضا شرکت و افزایش فروش
محدودیت به سبد محصولات همان شرکت و ازدست دادن فرصت فروش سایر بیمهها
هزینهها
پشتیبانی و آموزش رایگان
هزینههای دریافت نمایندگی و نگهداری دفتر
مقیاسپذیری
امکان رشد در شبکه نمایندگان شرکت
محدود شدن به ظرفیت و سیاستهای یک شرکت
مدل دوم؛ کارگزاری بیمه
کارگزاری بیمه به معنای دریافت مجوز کارگزاری از بیمه مرکزی و همکاری همزمان با چندین شرکت بیمه است. در این مدل، کارگزار با دریافت نمایندگی بیمه بهعنوان «واسطه مستقل» عمل میکند و میتواند محصولات بیمهای شرکتهای مختلف را به مشتریان خود پیشنهاد دهد. کارگزاری معمولاً به سرمایه اولیه بیشتر، نیروی انسانی متخصص و زیرساختهای اداری قویتری نیاز دارد. بنابراین این مدل را به افراد یا شرکتهای باتجربه که شبکه ارتباطی گستردهای دارند، پیشنهاد میدهیم. در جدول زیر به مزایا و معایب کارمزدی کارگزاری بیمه نگاهی میاندازیم:
موارد مهم برای شروع همکاری
مزایا و ویژگیهای مثبت
معایب و محدودیتها
کارمزد
امکان دسترسی به کارمزد چند شرکت
نیاز به مدیریت قراردادها و پیگیری پرداختها
تنوع درآمد
سبد کامل محصولات بیمهای؛ جذب مشتریان با همه نیازها
رقابت شدید با سایر کارگزاران و نمایندگان
هزینهها
مدیریت هزینهها با انتخاب شرکای تجاری
هزینههای مجوز، بیمه مسئولیت حرفهای و نگهداری دفتر
مقیاسپذیری
امکان توسعه و اضافه کردن شرکتهای جدید
پیچیدگی عملیاتی و نیاز به نیروی انسانی متخصص
مدل سوم؛ مدل پلتفرمی و همکاری با چندین شرکت بیمه
در مدل پلتفرمی، شما با یک پلتفرم دیجیتال مانند «ازکیسلر» همکاری میکنید و نیازی به دریافت نمایندگی بیمه از یک شرکت خاص ندارید. در پلتفرمهای آنلاین معتبر، بهعنوان نمایندگی بیمه به محصولات چندین شرکت بیمه دسترسی دارید و تمامی کارمزدها را مشاهده میکنید. همچنین بدون نیاز به اخذ نمایندگی جداگانه از هر شرکت، میتوانید بیمهنامههای شرکتهای مختلف را صادر کنید. این مدل برای افرادی که میخواهند به سرعت وارد بازار شوند، مناسب است. برای آشنایی با مزایا و معایب کارمزدی مدل پلتفرمی به اطلاعات جدول زیر توجه کنید:
موارد مهم برای همکاری
مزایا و ویژگیهای مثبت
معایب و محدودیتها
کارمزد
دسترسی به کارمزد چند شرکت بیمه و انتخاب بهترین نرخ
پرداخت سهم پلتفرم از کارمزد
تنوع درآمد
سبد گسترده محصولات بدون نیاز به مجوز جداگانه
وابستگی به عملکرد و سیاستهای پلتفرم
هزینهها
آموزش رایگان تکنیکهای بازاریابی و فروش از طریق سایت
هزینههای کمیسیون پلتفرم
مقیاسپذیری
رشد سریع با کمک ابزارهای دیجیتال و بازاریابی آنلاین
محدودیت در برندسازی شخصی و استقلال کامل
کدامیک از این سه مدل بهتر از بقیه است؟ بهطور کلی، پتانسیل درآمدی در مدل پلتفرمی بیشتر از سایر مدلهاست؛ زیرا بهدلیل دسترسی همزمان به کارمزد چند شرکت و ابزارهای تخصصی دیجیتال که رایگان هستند، این امکان فراهم میشود. البته برخی از شرکتها بهمنظور کار تخصصی و داشتن پشتیبانی قوی، مدل نمایندگی مستقیم را انتخاب میکنند. اما کمتر کسی حاضر است هزینههای بالای دریافت نمایندگی بیمه و اداره دفتر را بپذیرد. برای درک بهتر مقایسه این سه روش، به لیست زیر توجه کنید:
از نظر تنوع محصول و دسترسی به کارمزد چند شرکت: مدل پلتفرمی مانند ازکیسلر و کارگزاریهای بیمه از این نظر برتری دارند. البته پلتفرم، این دسترسی را با پیچیدگی بسیار کمتری در اختیار شما قرار میدهد. از نظر هزینه و سرعت ورود: نمایندگی مستقیم بیمه و مدل پلتفرمی مناسبتر هستند؛ درحالیکه کارگزاری بیمه نیازمند سرمایهگذاری و زمان بیشتری است. از نظر استقلال عملیاتی: کارگزاری بالاترین سطح استقلال را دارد و نمایندگی بیمه کمترین آزادی عمل را به نمایندگان خود میدهد.
آخرین توصیهها برای انتخاب مدل درآمدی
مدلهای نمایندگی بیمه، کارگزاری یا مدل پلتفرمی را بر اساس منابع مالی، مهارتهای فروش، تحمل ریسک و اهداف بلندمدت خود انتخاب کنید. اگر اولویت شما سرعت ورود، تنوع محصول و دسترسی همزمان به کارمزد شرکتهاست، مدل پلتفرمی را مدنظر قرار دهید. اگر تنها بر روی یک برند خاص تمرکز دارید و پشتیبانی مستقیم برای شما اهمیت دارد، به نمایندگی بیمه فکر کنید. اگر استقلال کامل و مذاکره مستقیم را میخواهید، کارگزاری بیمه انتخاب حرفهایتری محسوب میشود. این مطلب، یک خبر آگهی بوده و خبرگزاری مهر در محتوای آن هیچ نظری ندارد.


